Direito do Agronegócio

Safra frustrada? Saiba se você pode ter direito à prorrogação de dívidas com até 20 anos para pagar

Carência de até 03 anos para iniciar os pagamentos e pedido liminar urgente para suspender as cobranças, execuções e ações de busca e apreensão, impedir a negativação ou removê-la se já tiver ocorrido, tanto em seu nome como no nome dos seus avalistas.

Entenda abaixo o que a norma prevê, o que a Justiça exige e como fazemos para você o pedido do jeito certo.

Você plantou, investiu e fez tudo certo.

Semente, adubo, defensivo, maquinário. Tudo financiado com crédito rural, ou boa parte disso, contando com a colheita para pagar.

Mas o clima não assina o contrato.

Chuva fora de hora, estiagem, geada, granizo. A lavoura que prometia pagar a conta não chegou lá.

E as parcelas continuam vencendo.

Custeio, investimento, cédulas. Vem a cobrança, a negativação, a ameaça sobre a terra e o maquinário dados em garantia.

Existe um caminho previsto na norma.

Comprovada a dificuldade temporária e a capacidade de pagamento, a dívida pode ser prorrogada em até 20 anos e com carência de até 3 anos, com os mesmos encargos do contrato, quando o problema veio de:

  • Frustração de safra
  • Dificuldade de comercialização
  • Ocorrências alheias à vontade e prejudiciais à safra
  • Perdas acumuladas no caixa

Como funciona com a gente

  1. 1/5

    Você conta o seu caso

    Pelo WhatsApp, ou por telefone, direto com o advogado.

  2. 2/5

    Analisamos os contratos

    Tipo de operação, encargos e enquadramento nas Leis Federais, Súmula 298 do STJ e Manual de Crédito Rural.

  3. 3/5

    Realizamos a instrução probatória

    Reunião de documentos estratégicos e laudos da perda e da sua capacidade real de pagamento.

  4. 4/5

    Requerimentos aos bancos, instituições financeiras ou à Justiça

    Pedido formal com protocolo e, se preciso, ação com pedido de urgência.

  5. 5/5

    Acompanhamos até o fim

    Você sabe em que pé está cada etapa, até a assinatura do aditivo.

A próxima safra começa com a decisão certa.

Na prática, quem decide o resultado não é a sorte, nem a boa vontade do banco. É a qualidade do pedido e da prova que você apresenta.

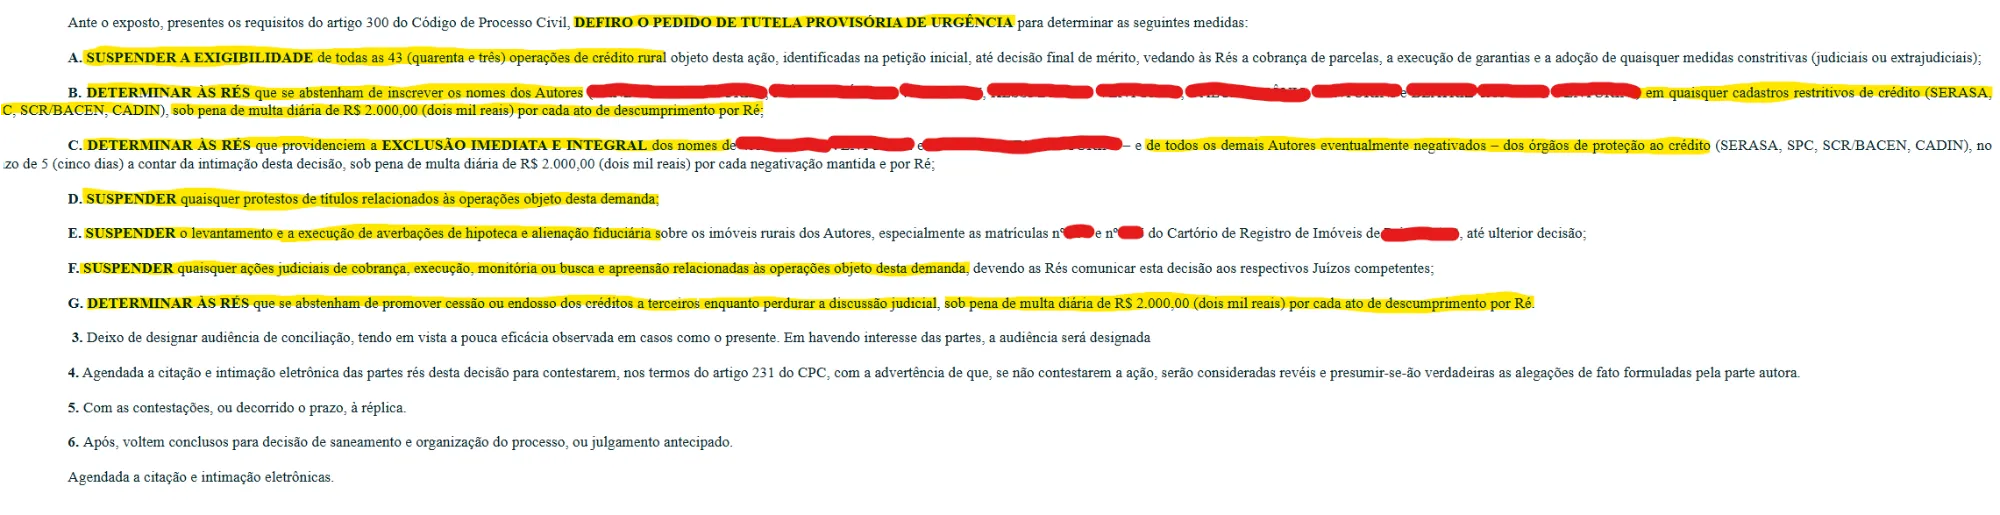
Concedida a Decisão Liminar

Veja como fica, na prática, uma decisão liminar

Trecho de uma decisão de tutela de urgência obtida pelo escritório em ação de prorrogação de dívidas rurais. Nomes, matrículas e comarca foram omitidos para preservar o sigilo dos clientes.

Toque na imagem para ampliarou deslize para o lado

Cada caso depende das suas provas e do entendimento do juízo. Esta decisão ilustra o tipo de proteção que pode ser pedida.

O que é a prorrogação da dívida rural

É o pedido para adiar o pagamento das parcelas do crédito rural, mantendo os encargos do contrato, quando um problema fora do seu controle cria uma dificuldade temporária de pagamento.

O crédito rural tem regras próprias, definidas pelo Conselho Monetário Nacional e reunidas no Manual de Crédito Rural (MCR) do Banco Central. O item que trata da prorrogação lista as situações que justificam o pedido e exige duas provas: a da dificuldade e a de que você consegue pagar no novo prazo.

Desde 1º de julho de 2026, a norma diz que o banco prorroga “por sua conveniência e decisão”. Ao mesmo tempo, a Súmula 298 do STJ continua afirmando que o alongamento é direito do devedor nos termos da lei, e os tribunais, inclusive o do Paraná, têm protegido produtores que pediram no tempo certo e com prova sólida. Na prática, é a qualidade do pedido que decide.

1 a 3 anosde carência
5 a 20 anosde prorrogação
até 12% a.a.mantendo os juros do contrato originário

O pedido de carência e prorrogação busca esses prazos de acordo com a sua capacidade de pagamento, mantendo os juros do contrato originário ou de 12% ao ano.

Prorrogação

Mais prazo para pagar, aos mesmos encargos pactuados no contrato. Prevista no Manual de Crédito Rural.

Renegociação comum

Nova operação proposta pelo banco. Pode mudar juros, garantias e até a fonte do recurso. Leia com atenção antes de assinar.

Quem tem direito

A norma fala em quem tem uma operação de crédito rural. Ela não distingue o tamanho do produtor, se é pessoa física ou jurídica, nem se a atividade é lavoura ou pecuária.

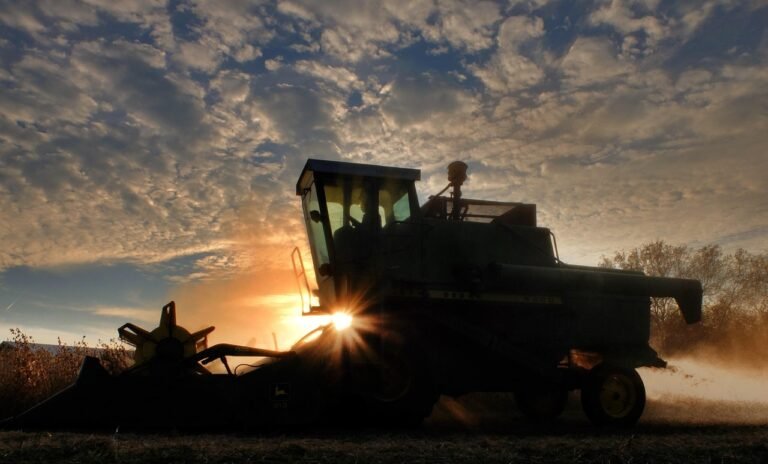
Colheitadeira trabalhando em lavoura de soja ao entardecer

Quem planta

Soja, milho, trigo, feijão, aveia, hortaliças, fruticultura etc. Lavoura de verão ou de inverno.
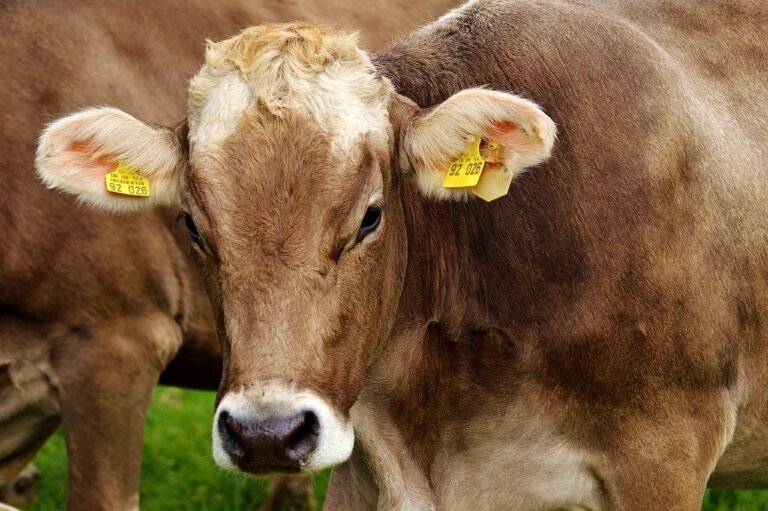
Vaca leiteira em propriedade rural

Quem cria

Pecuária de leite e de corte, suínos, aves. A regra vale para a atividade rural como um todo, não só para lavoura.

Os contratos que podem ser prorrogados

Custeio
Insumos, sementes, fertilizantes, defensivos, ração, despesas da safra.
Investimento
Maquinário, implementos, benfeitorias, correção de solo, matrizes.
Comercialização
Financiamentos para estocar e vender a produção.

Pequeno, médio ou grande

O Manual de Crédito Rural não faz distinção por porte: Pronaf, Pronamp e demais produtores podem pedir a prorrogação. Na linha da MP 1.376/2026, os limites vão de R$ 400 mil (Pronaf) a R$ 4 milhões (demais produtores) por produtor.

E se o contrato for outro?

A forma do contrato importa, mas não decide tudo sozinha. Na Cédula de Produto Rural (CPR), parte dos tribunais entende que a prorrogação do MCR não se aplica, porque a CPR tem lei própria (Lei 8.929/1994). Mas quando a CPR foi emitida a favor de banco para financiar a lavoura, ela cumpre a função de crédito rural definida na Lei 4.829/1965, e o Código Civil permite pedir a revisão da obrigação diante de fatos imprevisíveis. Cédulas de Crédito Bancário com finalidade rural já vêm sendo tratadas como crédito rural. Veja os fundamentos.

Quais são os requisitos

A norma exige um fato fora do seu controle, a prova de que ele criou uma dificuldade temporária de pagamento e a demonstração de que você consegue pagar no novo prazo. O fato precisa se encaixar em uma destas quatro situações.

  • Frustração de safra por fatores adversos

    Estiagem, excesso de chuva, geada, granizo, pragas e doenças que derrubaram a produtividade abaixo do esperado.

  • Dificuldade de comercialização

    Preço abaixo do custo de produção, falta de comprador ou impossibilidade de escoar a produção no período de pagamento.

  • Ocorrências prejudiciais à atividade

    Outros eventos que prejudicaram o desenvolvimento da atividade, como problemas sanitários no rebanho ou perdas que comprometeram a produção.

  • Perdas acumuladas que travaram o caixa

    Perdas por clima em safras anteriores que aumentaram o endividamento rural e hoje impedem o pagamento integral. Incluída na norma em 2025.

Dois cuidados que decidem o resultado

Peça por escrito, com protocolo, antes do vencimento: os tribunais exigem o pedido prévio ao banco e têm negado pedidos feitos muito depois do vencimento. E demonstre a capacidade de pagamento: a norma só autoriza a prorrogação quando fica claro que você consegue pagar no novo prazo.

Quais provas servem

A prova é o que mais pesa na decisão. O banco e o juiz precisam enxergar duas coisas: o que aconteceu com a safra e quanto você realmente consegue pagar hoje.

Prova técnica da perda

  • Laudo técnico assinado por profissional habilitado (engenheiro agrônomo, técnico agrícola ou médico veterinário, conforme a atividade), com a respectiva ART
  • Descrição do evento, da sua intensidade, do percentual de redução da renda e do tempo estimado para a recuperação
  • Produtividade esperada e obtida, separada por operação de crédito
  • Fotos e registros feitos durante o problema, de preferência georreferenciados

Registros oficiais do evento

  • Comunicação de perdas e laudo do Proagro ou do seguro rural, quando houver
  • Dados de chuva e temperatura do período, de fontes como INMET e Simepar
  • Decreto de situação de emergência do município, se existir. Não é obrigatório, mas reforça a prova

Prova financeira

  • Notas fiscais de venda e de compra de insumos
  • Cotações de preço na época da comercialização
  • Fluxo de caixa e parecer contábil mostrando quanto você consegue pagar e em que prazo

Documentos do contrato

  • Cédulas, contratos e aditivos de todas as operações
  • Extrato atualizado da dívida e cronograma de parcelas
  • Protocolo do pedido ao banco e a resposta, ou a falta dela

Nas decisões recentes dos tribunais, laudos genéricos ou que não mostram a perda em cada operação foram recusados.

Quais são os caminhos possíveis

Não existe um único caminho. A escolha depende de quando você nos procura e de como o banco reage. Estes são os três cenários mais comuns.

Deslize a tabela para ver os três caminhos

AspectoPedido ao bancoAção judicialDefesa na cobrança
Quando usarAssim que a perda for constatada, antes do vencimento da parcela.Quando o banco nega, não responde ou só oferece uma renegociação mais cara.Quando já existe execução, busca e apreensão ou outra cobrança judicial.
O que se pedeA prorrogação aos mesmos encargos, com base no MCR. Se você se enquadra, também a composição pela MP 1.376 até 12/11/2026.O reconhecimento do direito à prorrogação e, com prova forte, uma decisão de urgência para suspender a cobrança enquanto o processo corre.A discussão da dívida e da prorrogação dentro da defesa, protegendo garantias e bens.
Ponto fortePode resolver sem processo e, se não resolver, já deixa a prova do pedido.A decisão deixa de depender só da vontade do banco.Há decisões suspendendo a busca e apreensão enquanto tramita a ação de prorrogação do mesmo contrato.
AtençãoPela norma atual, o banco decide. Guarde o comprovante de entrega e a resposta.Os tribunais exigem pedido prévio ao banco, prova técnica e capacidade de pagamento. Impedir a negativação segue critérios do STJ.Os embargos à execução têm prazo de 15 dias e não suspendem a cobrança automaticamente.
Prazo até 12/11/2026

Linha de composição de dívidas da MP 1.376/2026

Uma linha de crédito nova para quitar ou amortizar dívidas rurais em atraso ou já renegociadas. É diferente da prorrogação do MCR e tem regras próprias.

Quem pode
Produtores e cooperativas com perdas em duas ou mais safras entre 2019 e 2025, com queda de pelo menos 30% da renda esperada, por clima (geada, estiagem, granizo, chuva intensa) ou queda de preço.
Que dívidas
Custeio, comercialização e parcelas de investimento em atraso desde 2024, ou operações já renegociadas e em dia, conforme as regras da norma.
Limites e juros
Pronaf até R$ 400 mil a 6% ao ano. Pronamp até R$ 2 milhões a 9%. Demais produtores até R$ 4 milhões a 12%. Há faixa maior para perdas em três ou mais safras.
Prazo para pagar
Até 8 anos, com 2 anos até a primeira parcela do principal. Até 10 anos na faixa excepcional.
Prova exigida
Laudo de profissional habilitado ligando as perdas às dívidas que serão quitadas.
Nome e crédito
Pela norma, a contratação não é motivo para cadastro restritivo nem impede novas operações, respeitada a decisão do banco.

A adesão é decisão do banco, e no Paraná a FAEP relatou poucos enquadramentos e exigências extras. A MP ainda depende de votação no Congresso. Informações conferidas em outubro de 2026 na Resolução CMN 5.330/2026.

O que se pode buscar

  • Mais prazo para pagar, aos mesmos encargos do contrato
  • Parcelas ajustadas à sua capacidade real de pagamento
  • Suspensão da cobrança enquanto o pedido é discutido, quando a prova permite
  • Proteção de terra, maquinário e safra dados em garantia
  • Revisão de encargos cobrados acima do que o contrato e a lei permitem
  • Fôlego para financiar a próxima safra

Para quem se aplica

Se você se reconhece em pelo menos uma destas situações, vale analisar os seus contratos.

  • Teve quebra de safra por estiagem, chuva em excesso, geada ou granizo
  • Perdeu produção por pragas ou doenças na lavoura ou no rebanho
  • Colheu, mas o preço não cobriu o custo e a conta não fecha
  • Já renegociou com o banco e as parcelas ficaram ainda mais pesadas
  • Está com o nome, ou o dos avalistas, negativado por causa da dívida rural
  • Deu terra, maquinário ou safra em garantia e teme perdê-las
  • Já recebeu notificação, execução ou busca e apreensão do banco
  • Precisa de novo custeio e o banco condiciona a liberação à dívida antiga

Quanto tempo leva

Não existe prazo fixo para o banco responder nem para o juiz decidir, e é bom desconfiar de quem promete. O que existe são datas que você não pode perder.

  1. Antes do vencimento

    Pedido por escrito ao banco

    É o momento mais seguro. Os tribunais têm sido rigorosos com pedidos feitos depois que a parcela venceu.

  2. 12/11/2026

    Fim do prazo da MP 1.376

    Último dia para contratar a linha de composição de dívidas, para quem se enquadra.

  3. 15 dias

    Prazo para os embargos

    Se o banco já entrou com execução, a defesa por embargos tem prazo curto, contado na forma do CPC.

  4. Até 180 dias

    Custeio com Proagro pendente

    Com processo do Proagro em análise e comunicação de perdas feita no prazo, o custeio deve ser prorrogado por até 180 dias.

As provas da safra precisam ser produzidas enquanto o problema ainda está visível na lavoura ou no rebanho. Depois da colheita, muita coisa se perde, ficando mais difícil de fazer provas, mas não impossível: temos um método que orienta nossos clientes.

Será que eu tenho direito?

Responda cinco perguntas rápidas. O resultado é uma orientação inicial, não um parecer: quem confirma é a análise dos seus contratos.
Mão do produtor rural segurando grãos de soja colhidos
A dívida é de crédito rural?

Custeio, investimento ou comercialização, feita em banco ou cooperativa de crédito.

O que aconteceu com a sua atividade?
Isso afetou a sua capacidade de pagar a parcela?
Qual o valor da sua dívida?
Em que situação está a parcela?

Responda as cinco perguntas para ver a orientação.

As dúvidas que todo produtor tem antes de pedir

Respostas diretas para o que mais ouvimos no escritório e no campo.

O gerente disse que eu não tenho direito. E agora?

Desde julho de 2026, o Manual de Crédito Rural diz que o banco prorroga “por sua conveniência e decisão”. Mas a Súmula 298 do STJ continua afirmando que o alongamento é direito do devedor nos termos da lei, e os tribunais, inclusive os do Paraná, Santa Catarina, Rio Grande do Sul, Mato Grosso do Sul e Mato Grosso, têm protegido produtores que fizeram o pedido prévio com prova técnica e demonstraram capacidade de pagamento.

Uma negativa verbal não encerra o assunto. O pedido precisa ser feito por escrito, com protocolo, e bem instruído. Com o nosso método, fazemos tudo isso por você.

A parcela já venceu. Ainda dá para pedir?

O ideal é pedir antes do vencimento, porque os tribunais têm negado pedidos feitos muito depois. Se já venceu, ainda existem caminhos: a linha da MP 1.376, até 12/11/2026, foi criada justamente para dívidas em atraso de quem teve perdas em safras recentes, e há defesa possível se o banco já estiver cobrando na Justiça. Temos o nosso método e, com a nossa orientação, informamos sobre o seu caso concreto.

Prorrogação é a mesma coisa que renegociação?

Não. A prorrogação mantém os encargos pactuados no contrato e apenas estende o prazo. A renegociação costuma ser uma operação nova, que pode mudar juros, garantias e a fonte do recurso. Antes de assinar qualquer proposta do banco, vale entender o que muda.

Dá para pedir carência junto com a prorrogação?

Sim. O pedido de carência e prorrogação busca, de acordo com a sua capacidade de pagamento, de 1 a 3 anos de carência e de 5 a 20 anos de prorrogação. Como a norma não fixa um prazo padrão, o prazo pedido precisa ser justificado no laudo de capacidade de pagamento.

Na linha da MP 1.376/2026, a regra já prevê 2 anos até a primeira parcela do principal, com pagamento de juros nesse período.

Quais juros podem ser cobrados na prorrogação?

O pedido de prorrogação é um aditivo ao contrato originário e não altera as suas cláusulas: os juros devem ser os mesmos da operação originária, acrescidos de 1% ao ano apenas pelo atraso, desde que o pedido seja instrumentalizado com o laudo de capacidade real de pagamento.

Máximo de 12% ao ano de juros remuneratórios e 1% de juros moratórios. O banco não pode, na prorrogação, alterar o percentual de juros originário do contrato, cobrar acima de 1% ao mês, cobrar multa de 10% nem cobrar comissão de permanência cumulada com outros encargos.

Vou ficar com o nome sujo ou sem crédito no banco?

Na linha da MP 1.376, a própria norma diz que a contratação não é motivo para registro em cadastros restritivos nem impede novas operações, respeitada a decisão do banco.

Na Justiça, impedir a negativação depende de critérios definidos pelo STJ, assim como dos requisitos da tutela de urgência, a liminar. Com a nossa análise, verificado que você tem a possibilidade de preencher os requisitos, vamos orientar e atuar para que o pedido liminar seja aceito, tanto para impedir ou remover a negativação quanto para suspender cobranças e eventuais ações de execução e de busca e apreensão, em seu nome e no dos avalistas. Assim que esses pedidos liminares forem deferidos, os bancos, instituições e cooperativas devem cumprir a determinação judicial, assim como ficam proibidos de deixá-los sem crédito.

A prorrogação é só para pequeno produtor?

Não. O Manual de Crédito Rural não distingue porte. Agricultores do Pronaf, produtores do Pronamp e os demais podem pedir, desde que a dívida seja de crédito rural e os requisitos estejam presentes.

Eu crio gado. Vale para mim?

Sim. A norma trata das operações de crédito rural e das explorações em geral, sem limitar à lavoura. Pecuária de leite, de corte e outras criações entram nas mesmas regras.

Minha dívida é uma CPR. Tenho como pedir mais prazo?

Sim, existem caminhos, mas eles são diferentes da prorrogação comum. A CPR é regida por lei própria (Lei 8.929/1994), que a define como promessa de entrega de produtos rurais. Por isso parte dos tribunais entende que a regra de prorrogação do Manual de Crédito Rural não vale para ela. Foi o que decidiu, por exemplo, a 16ª Câmara Cível do Tribunal de Justiça do Paraná em outubro de 2026 (Agravo de Instrumento 0079591-82.2026).

A favor do produtor, há três fundamentos em lei federal. Primeiro, a Lei 4.829/1965, art. 2º, define crédito rural pelo que ele é: recurso financeiro fornecido por instituição de crédito ao produtor para a atividade rural. Uma CPR emitida a favor de banco para financiar a lavoura cumpre essa função e, por isso, pode atrair as regras do crédito rural. Segundo, o Código Civil, arts. 317, 478 e 480, permite pedir ao juiz que reduza a prestação ou altere a forma de pagamento quando fatos extraordinários e imprevisíveis tornam a obrigação excessivamente onerosa; o art. 480 trata justamente dos contratos em que só uma parte tem obrigação, como a CPR. Terceiro, a MP 1.376/2026 criou um mecanismo para quitar CPRs em atraso emitidas a favor de bancos, dentro das regras da linha de composição de dívidas.

Esses caminhos dependem de prova. Os tribunais costumam tratar oscilações normais de clima e de preço como risco do negócio, então é preciso demonstrar que o evento foi extraordinário e mostrar o impacto concreto na sua capacidade de pagar.

Qualquer laudo serve?

Não. O laudo deve ser feito por profissional habilitado no conselho da sua área, com ART, e precisa mostrar a perda em cada operação e a sua capacidade de pagamento. Laudos genéricos têm sido recusados, e informação falsa gera punição para o produtor e para quem assina.

Quanto tempo leva?

Não há prazo fixo para o banco responder nem para o juiz decidir, e desconfie de quem promete prazo. O que está nas suas mãos é a rapidez em reunir a prova e protocolar o pedido no tempo certo.

O que nossos clientes dizem

“Tínhamos várias dívidas vencidas e não sabíamos que tínhamos tantos direitos. Após procurar ajuda do escritório nós conseguimos comprovar nossa quebra de safra, nossa capacidade de pagamento e conseguimos liminarmente que os contratos fossem suspensos, nossos nomes e dos avalistas saíram do SPC, SERASA e SCR e conseguimos tomar mais crédito para continuar. Agora estamos aguardando finalizar o processo para que seja dada a carência e a prorrogação necessária para a gente continuar se reestruturando.”
Laura M.Empresária do Agronegócio
“O banco não estava nem fornecendo os contratos para nós. Após procurar o escritório o banco forneceu, foi entrado com processo e o Juiz deferiu nosso pedido de carência de 03 anos e prorrogou nossa dívida em 12 anos. Obrigado, recomendo.”
Moacir VossProdutor de Fumo
“Não sabia mais o que fazer com tanta pressão dos bancos e sem conseguir mais custeio. Graças ao Dr. Leonardo conseguimos o alongamento de acordo com a nossa produtividade.”
Pedro T.Agricultor
“Estávamos sem saída, graças ao Dr. Leonardo nossa família teve paz e estamos conseguindo nos reestruturar.”
Fernanda A.Exportadora de Grãos

Como nos contratar

Você fala direto com o advogado responsável. Sem intermediários, sem formulário longo.
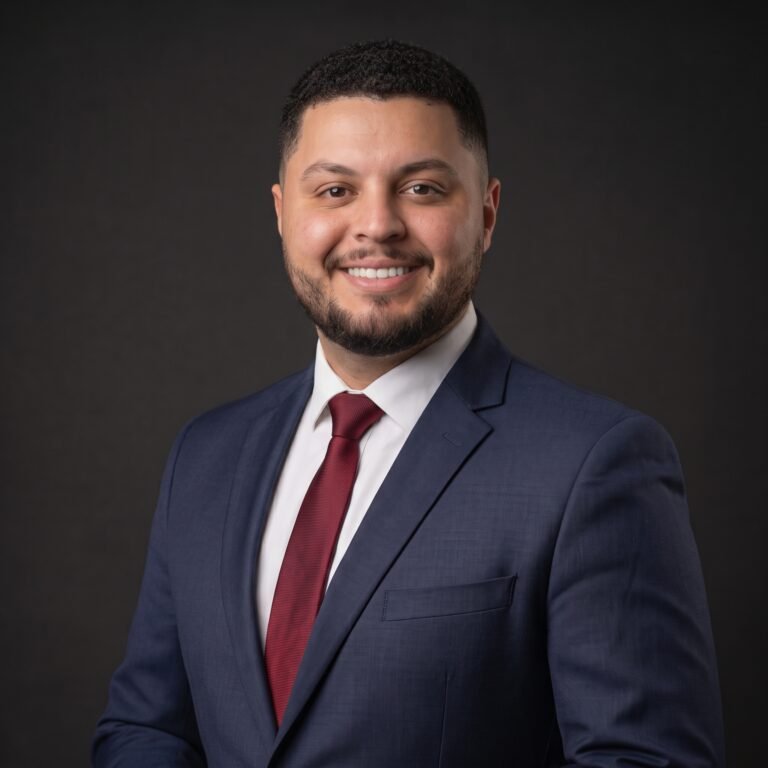
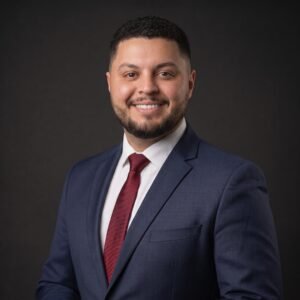
Leonardo Henrique Cepeluski, advogado, de terno azul e gravata vinho
Leonardo Henrique Cepeluski Sócio fundador · OAB/PR 100.878 Advogado Especialista em Direito Agropecuário
  1. Conte o seu caso

    Mande uma mensagem ou ligue. Se tiver em mãos, envie a cédula ou o contrato, o extrato da dívida e a data de vencimento da parcela.

  2. Análise dos contratos e das provas

    Verificamos o tipo de operação, os encargos cobrados e se a situação da sua safra se enquadra nas hipóteses do Manual de Crédito Rural.

  3. Laudos e estratégia

    Organizamos a prova da perda e da sua capacidade real de pagamento, com o apoio de peritos e contadores parceiros, e definimos o melhor caminho.

  4. Pedido ao banco ou ação judicial

    Protocolamos o pedido formal de prorrogação. Se o banco negar ou não responder, levamos o caso ao Judiciário com pedido de urgência quando cabível.

  5. Acompanhamento até o fim

    Você recebe atualizações pelo WhatsApp e sabe em que pé está cada etapa, do protocolo à assinatura do aditivo.
Ponta Grossa e Curitiba com atendimento presencial, e online para produtores de todo o Brasil. Processos 100% eletrônicos.

Lavoura de soja ao amanhecer, com o sol nascendo no horizonte

Antes do vencimento, converse com um advogado

Nós vamos te mostrar todos os direitos que o banco não quer que o produtor rural saiba. Quanto antes o pedido for feito, e com a prova certa, mais caminhos ficam abertos.

As informações desta página têm caráter informativo e não substituem a análise individual do seu caso. Cada contrato e cada safra têm particularidades. LHC Advogados Associados, OAB/PR nº 18.864.
Selecione a Área.